Domain rentabilitätsanalyse.de kaufen?
Wir ziehen mit dem Projekt
rentabilitätsanalyse.de um.
Sind Sie am Kauf der Domain
rentabilitätsanalyse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rentabilitätsanalyse.de kaufen?
Warum heißt der Papst Papst?
Der Titel "Papst" leitet sich vom lateinischen Wort "papa" ab, was so viel wie "Vater" bedeutet. Der Papst wird als geistlicher Vater der römisch-katholischen Kirche angesehen. Der Titel wurde erstmals im 3. Jahrhundert für Bischöfe verwendet, später wurde er speziell für den Bischof von Rom, den Papst, reserviert. Der Papst ist das Oberhaupt der katholischen Kirche und wird als Stellvertreter Christi auf Erden betrachtet. Die Bezeichnung "Papst" wird seit vielen Jahrhunderten für den Bischof von Rom verwendet und hat sich im Laufe der Zeit als offizielle Amtsbezeichnung etabliert. **
Ist Papst Benedikt immer noch Papst?
Nein, Papst Benedikt XVI. ist nicht mehr Papst. Er trat im Jahr 2013 zurück und sein Nachfolger, Papst Franziskus, wurde zum neuen Oberhaupt der katholischen Kirche gewählt. Seit seinem Rücktritt lebt Papst Benedikt XVI. zurückgezogen im Vatikan und führt ein Leben im Gebet und in der Kontemplation. Obwohl er nicht mehr offiziell Papst ist, wird er immer noch als "Papst emeritus" bezeichnet und genießt weiterhin Respekt und Anerkennung in der katholischen Gemeinschaft. **


Ähnliche Suchbegriffe für Papst
Top-Angebote
Produkte zum Begriff Papst:
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wer war vor Papst Franziskus Papst?
Wer war vor Papst Franziskus Papst? Vor Papst Franziskus war Papst Benedikt XVI. das Oberhaupt der katholischen Kirche. Benedikt XVI. wurde am 19. April 2005 zum Papst gewählt und trat am 28. Februar 2013 zurück, was zu der Wahl von Papst Franziskus führte. Benedikt XVI. war der erste Papst seit über 600 Jahren, der freiwillig zurücktrat. Er ist auch bekannt für seine theologischen Schriften und seine konservativen Ansichten. **
-
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **
-
Warum war Papst Franziskus noch nie als Papst in Deutschland?
Papst Franziskus hat Deutschland bisher noch nicht besucht, da seine Reisen als Papst von verschiedenen Faktoren abhängen, wie zum Beispiel den Prioritäten seiner Amtszeit, den Anfragen und Einladungen anderer Länder sowie den organisatorischen und logistischen Herausforderungen einer Papstreise. Es ist möglich, dass er in Zukunft Deutschland besuchen wird, aber es gibt keine festen Pläne oder Termine dafür. **
-
Wer war der erste Papst, und wie wird der Papst gewählt?
Der erste Papst war der Apostel Petrus. Der Papst wird von den Kardinälen gewählt, die sich im Konklave versammeln und geheim abstimmen. Der Kandidat mit der erforderlichen Zweidrittelmehrheit wird zum Papst ernannt. **

Wie kann man mithilfe einer Kosten-Nutzen-Analyse die wirtschaftliche Rentabilität einer Investition beurteilen?
Eine Kosten-Nutzen-Analyse vergleicht die Kosten einer Investition mit den erwarteten Nutzen. Durch die Gegenüberstellung von Kosten und Nutzen kann man die Rentabilität einer Investition abschätzen. Wenn die erwarteten Nutzen die Kosten übersteigen, gilt die Investition als wirtschaftlich rentabel. **
Wie kann man mithilfe einer Kosten-Nutzen-Analyse die wirtschaftliche Rentabilität einer Investition bewerten?
Eine Kosten-Nutzen-Analyse vergleicht die Kosten einer Investition mit den erwarteten Nutzen. Indem man alle relevanten Kosten und Nutzen quantifiziert und gegenüberstellt, kann man die Rentabilität der Investition berechnen. Wenn die erwarteten Nutzen die Kosten übersteigen, gilt die Investition als wirtschaftlich rentabel. **
Top-Angebote
Produkte zum Begriff Papst:
-
Analyse der Bilanzen der BAYER AG 1992 bis 2002. Investition, Finanzierung, Rentabilität und ROI-Kennzahlen, Taschenbuch von Andre Hiller, GRIN,Analyse Der Bilanzen Der Bayer Ag 1992 Bis 2002. Investition, Finanzierung, Rentabilität Und Roi-kennzahlen, Taschenbuch Von Andre Hiller, Grin, 978-3-638-64412-9, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt der Papst Papst?
Der Titel "Papst" leitet sich vom lateinischen Wort "papa" ab, was so viel wie "Vater" bedeutet. Der Papst wird als geistlicher Vater der römisch-katholischen Kirche angesehen. Der Titel wurde erstmals im 3. Jahrhundert für Bischöfe verwendet, später wurde er speziell für den Bischof von Rom, den Papst, reserviert. Der Papst ist das Oberhaupt der katholischen Kirche und wird als Stellvertreter Christi auf Erden betrachtet. Die Bezeichnung "Papst" wird seit vielen Jahrhunderten für den Bischof von Rom verwendet und hat sich im Laufe der Zeit als offizielle Amtsbezeichnung etabliert. **
-
Ist Papst Benedikt immer noch Papst?
Nein, Papst Benedikt XVI. ist nicht mehr Papst. Er trat im Jahr 2013 zurück und sein Nachfolger, Papst Franziskus, wurde zum neuen Oberhaupt der katholischen Kirche gewählt. Seit seinem Rücktritt lebt Papst Benedikt XVI. zurückgezogen im Vatikan und führt ein Leben im Gebet und in der Kontemplation. Obwohl er nicht mehr offiziell Papst ist, wird er immer noch als "Papst emeritus" bezeichnet und genießt weiterhin Respekt und Anerkennung in der katholischen Gemeinschaft. **
-
Wer war vor Papst Franziskus Papst?
Wer war vor Papst Franziskus Papst? Vor Papst Franziskus war Papst Benedikt XVI. das Oberhaupt der katholischen Kirche. Benedikt XVI. wurde am 19. April 2005 zum Papst gewählt und trat am 28. Februar 2013 zurück, was zu der Wahl von Papst Franziskus führte. Benedikt XVI. war der erste Papst seit über 600 Jahren, der freiwillig zurücktrat. Er ist auch bekannt für seine theologischen Schriften und seine konservativen Ansichten. **
-
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **
Ähnliche Suchbegriffe für Papst
-
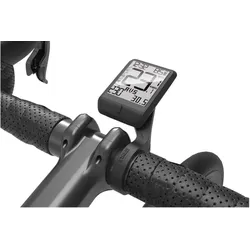
Papst, Velocomputer ZubehörDer Bildschirmhalter Mahle Pulsar One Sport ist die perfekte Lösung, um den Bildschirm Pulsar One am Lenker zu montieren. Dieser Halter positioniert Ihren Bildschirm in der Mitte des Lenkers vor dem Vorbau. Merkmale der Bildschirmhalterung Mahle Pulsar One Sport: - Lenkerhalterung Mahle für Pulsar One Bildschirm - Für Trainingssysteme Mahle X20 und X35 - Lenkermontage - Für 31,8 mm Lenker - Originalersatzteil Mahle.26,88 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum war Papst Franziskus noch nie als Papst in Deutschland?
Papst Franziskus hat Deutschland bisher noch nicht besucht, da seine Reisen als Papst von verschiedenen Faktoren abhängen, wie zum Beispiel den Prioritäten seiner Amtszeit, den Anfragen und Einladungen anderer Länder sowie den organisatorischen und logistischen Herausforderungen einer Papstreise. Es ist möglich, dass er in Zukunft Deutschland besuchen wird, aber es gibt keine festen Pläne oder Termine dafür. **
-
Wer war der erste Papst, und wie wird der Papst gewählt?
Der erste Papst war der Apostel Petrus. Der Papst wird von den Kardinälen gewählt, die sich im Konklave versammeln und geheim abstimmen. Der Kandidat mit der erforderlichen Zweidrittelmehrheit wird zum Papst ernannt. **
-
Wie kann man mithilfe einer Kosten-Nutzen-Analyse die wirtschaftliche Rentabilität einer Investition beurteilen?
Eine Kosten-Nutzen-Analyse vergleicht die Kosten einer Investition mit den erwarteten Nutzen. Durch die Gegenüberstellung von Kosten und Nutzen kann man die Rentabilität einer Investition abschätzen. Wenn die erwarteten Nutzen die Kosten übersteigen, gilt die Investition als wirtschaftlich rentabel. **
-
Wie kann man mithilfe einer Kosten-Nutzen-Analyse die wirtschaftliche Rentabilität einer Investition bewerten?
Eine Kosten-Nutzen-Analyse vergleicht die Kosten einer Investition mit den erwarteten Nutzen. Indem man alle relevanten Kosten und Nutzen quantifiziert und gegenüberstellt, kann man die Rentabilität der Investition berechnen. Wenn die erwarteten Nutzen die Kosten übersteigen, gilt die Investition als wirtschaftlich rentabel. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.